
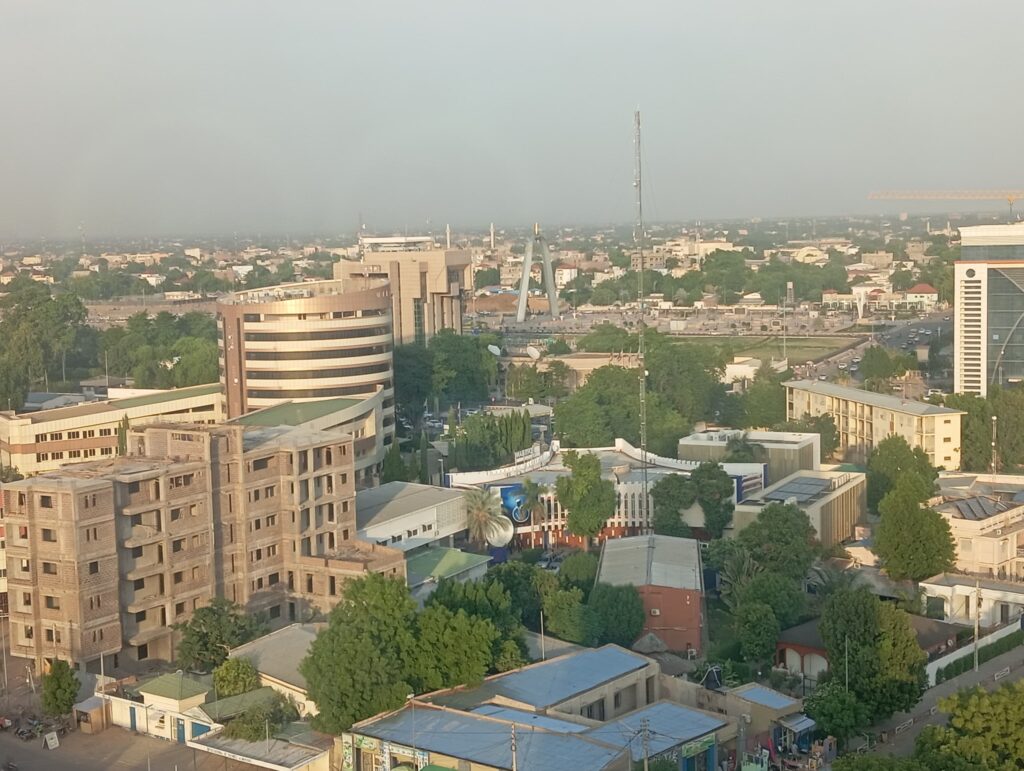
Le World Cities Report 2026 at Global Housing Crisis de l’ONU-Habitat situe l’Afrique subsaharienne parmi les régions les plus touchées au monde par la crise du logement. Il y faut 8,9 années en 2023, contre 7,8 années en 2010 pour pouvoir acquérir un logement décent avec un revenu médian. Autrement dit, la région est déjà dans la zone du logement « sévèrement inabordable »
Le rapport publié en 2026 indique que 55% des ménages locataires en Afrique subsaharienne consacrent plus de 30% de leur revenu au loyer, le niveau le plus élevé au monde. Le rapport insiste sur le fait que la crise du logement est liée à la fois à l’urbanisation rapide, aux revenus faibles ou irréguliers, au manque d’offre formelle et aux limites du financement du logement. Certains pays affichent des niveaux encore plus extrêmes, comme le Nigeria, l’Éthiopie ou le Kenya .
Les données du rapport de la Banque mondiale sur cette situation au Tchad, illustrent l’ampleur du phénomène. Moins de 5 % de la population tchadienne peut acheter la maison la moins chère disponible sur le marché formel. Plus révélateur encore, seulement 3 % de la population urbaine dispose des revenus nécessaires pour y accéder dans les conditions hypothécaires actuelles. Autrement dit, le marché formel n’est plus une perspective réaliste pour l’immense majorité des citadins.
Cette situation se reflète également dans les prix. À N’Djamena, certaines estimations évoquent des loyers pouvant atteindre 400 000 FCFA dans plusieurs quartiers. Dans le même temps, le prix d’entrée du marché formel reste fixé à 20 millions FCFA, un seuil qui exclut de fait les ménages aux revenus modestes. Le rapport souligne également un déficit de plus de 400 000 logements au Tchad. Parallèlement, plus d’un foyer sur deux ne dispose pas d’un logement décent.
Le Cameroun présente une réalité comparable. Selon le Centre for Affordable Housing Finance Africa, moins de 5 % des Camerounais peuvent eux aussi acheter la maison la moins chère du marché formel, malgré l’existence de dispositifs de financement et les ambitions publiques affichées.
Cette comparaison montre que les difficultés dépassent le cadre d’un seul pays. Dans les deux cas, les revenus restent insuffisants face au coût du foncier, aux dépenses de construction et aux contraintes du crédit, limitant fortement l’accès au logement formel.
Akimas GAKNONÉ GABDOULBÉ